
5. Uluslararası Sigorta Zirvesi’nde sektör temsilcileri, iklim riskleri karşısında sigortanın önleyici rolünün güçlendirilmesi çağrısında bulundu. İklime uyum için ortak bir inisiyatif kurulması, sigortacıların yatırım kararlarına başlangıçtan itibaren katılması, sade ürünler ve dayanıklılığı artıran onarımlar geliştirilmesi önerildi. Teminata erişimin sürdürülebilmesi için doğru veri, riske uygun fiyatlama, güçlü sermaye ve kamu ile iş birliğinin önemi vurgulandı.
SİGORTAMEDYA ÖZEL
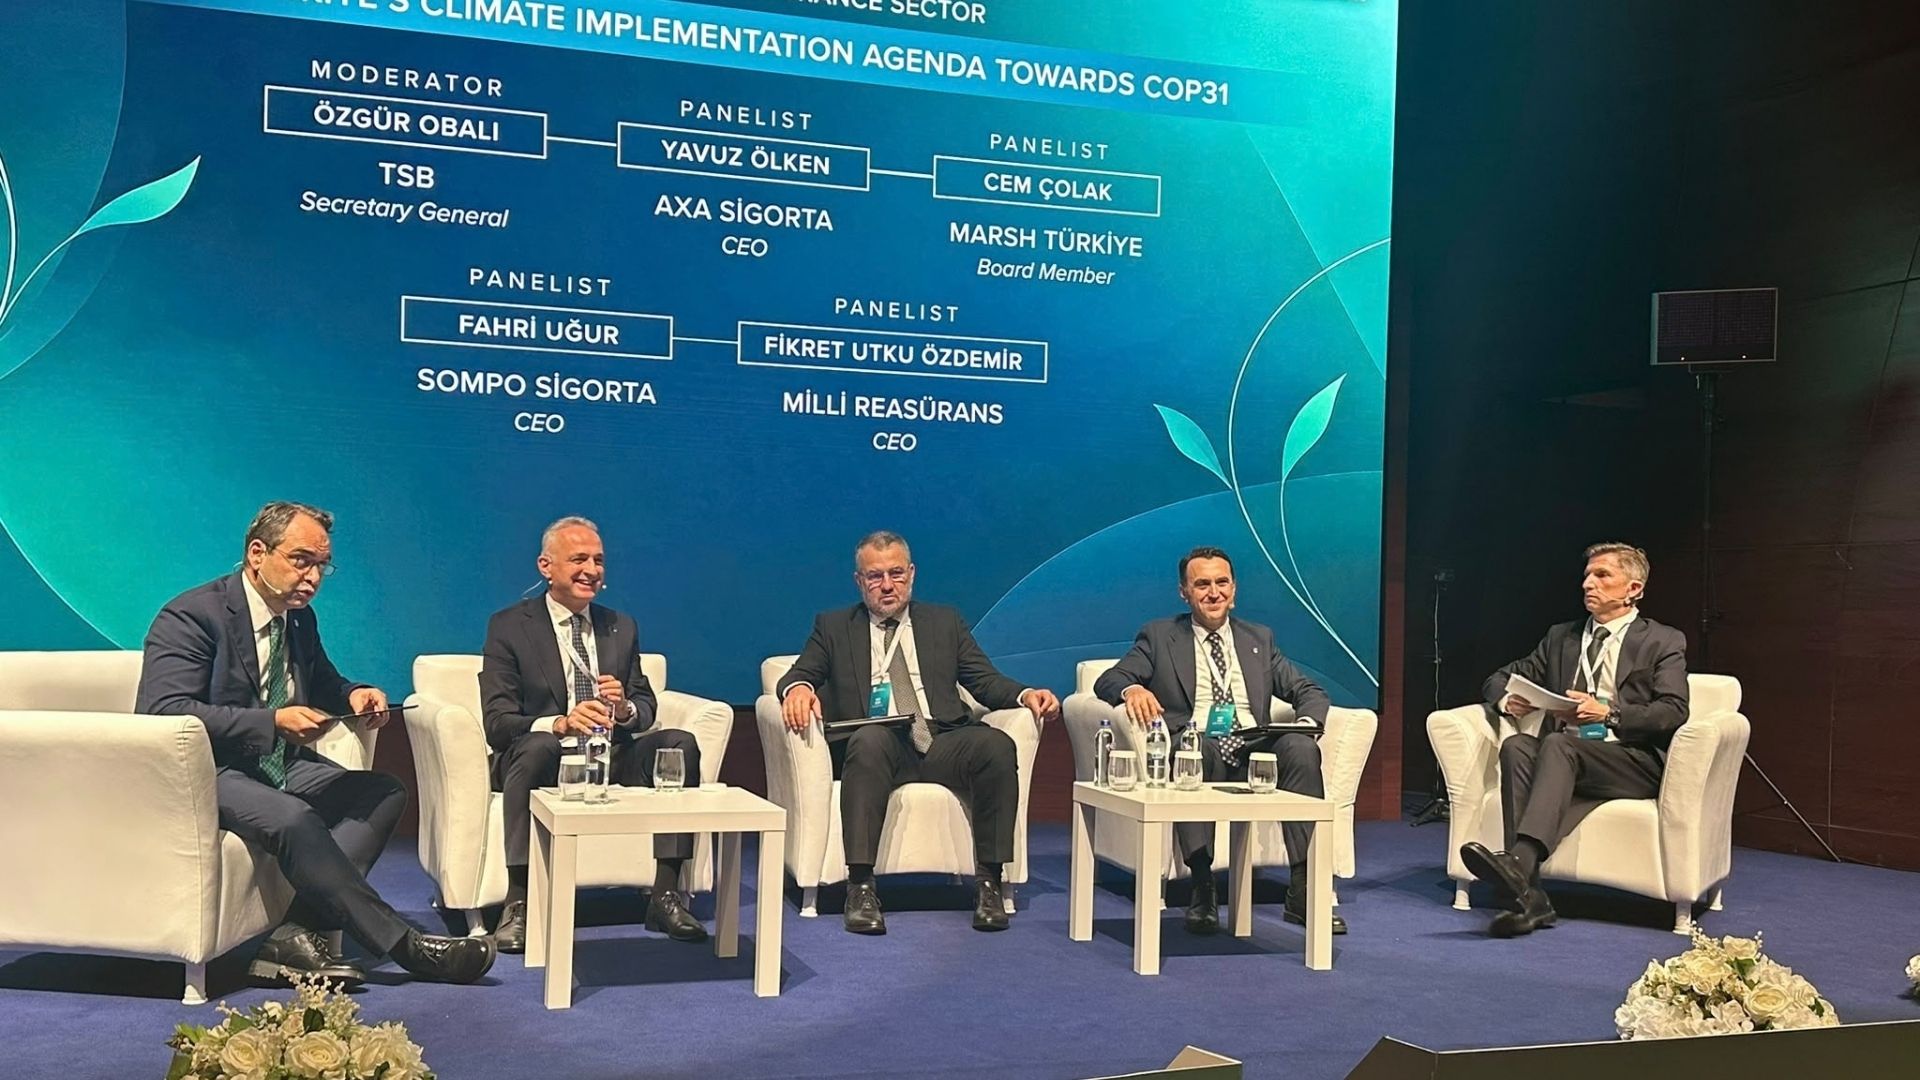
Türkiye Sigorta Birliğinin (TSB) 5. Uluslararası Sigorta Zirvesi kapsamında düzenlediği “COP31’e Doğru Türkiye’nin İklim Uygulama Gündeminde Sigorta Sektörünün Rolü” panelinde, artan iklim riskleri karşısında sektörün sorumlulukları ve çözüm önerileri ele alındı.
TSB Genel Sekreteri Özgür Obalı’nın moderatörlüğündeki panele AXA Sigorta CEO’su Yavuz Ölken, Marsh Türkiye Yönetim Kurulu Üyesi Cem Çolak, Sompo Sigorta CEO’su Fahri Uğur ve Millî Reasürans CEO’su Fikret Utku Özdemir katıldı. Konuşmacılar, hasar öncesinde risklerin azaltılmasından sigorta korumasının yaygınlaştırılmasına, reasürans kapasitesinin sürdürülebilirliğinden güvenli kentlerin oluşturulmasına uzanan başlıklarda değerlendirmelerde bulundu. Panelde, sigortalılar, kamu, akademi ve özel sektörün birlikte hareket etmesi gerektiği vurgulandı.
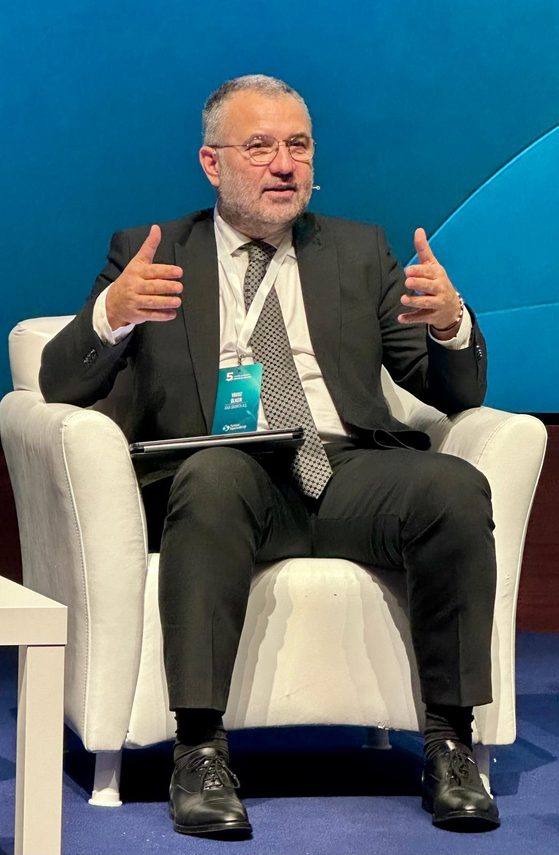
Yavuz Ölken: “İklim Adaptasyon İnisiyatifi başlatmalıyız”
AXA Sigorta CEO’su Yavuz Ölken, sigorta sektörünün “İklim Adaptasyon İnisiyatifi” başlatmasını önerdi. Önerisini TSB Yönetim Kuruluna taşıyacağını söyleyen Ölken, veri, yapay zekâ ve erken uyarı sistemlerine ilişkin çalışmaların rekabetin dışında, sektörün ortak çabasıyla yürütülebileceğini belirtti. Kamu, akademi ve özel sektörün bu girişimde buluşturulmasını istedi.
Türk sigortacılığının güçlü adres ve coğrafi veri altyapısına sahip olduğunu ifade eden Ölken, risk birikimlerinin, hava olaylarının ve sel risklerinin farklı veri katmanları üzerinden izlenebildiğini söyledi. Bu birikimin iklime uyum için ortak çözümlere dönüştürülmesi gerektiğini vurgulayarak tahminleme yöntemlerinin geliştirilmesini, yapay zekâdan daha fazla yararlanılmasını ve erken uyarı sistemlerine yapılacak yatırımların birlikte değerlendirilmesini önerdi.
İklim değişikliğine ilişkin farkındalığın eyleme dönüşmesinde yavaş kalındığını belirten Ölken, risklerin ise hızla değiştiğine dikkat çekti. Kuraklığın tarımın yanında üretimi de etkilediğini, kısa süreli yoğun yağışların selden ayrı değerlendirilmesi gereken su baskını riskleri yarattığını söyledi. Hava sıcaklığı kadar toprağın ısınmasının sonuçlarının da dikkate alınması gerektiğini kaydetti.
Sektörün riskleri öngörmenin ardından kırılganlığın nasıl azaltılacağını ve riskin ne kadarının transfer edilebileceğini değerlendirmesi gerektiğini belirten Ölken, her riskin bütünüyle transfer edilemeyebileceğini ifade etti. Hazırlıkların finansal güç, reasürans kapasitesi ve teknik becerilerle sınırlı kalamayacağını söyleyerek yüksek sıcaklıklara uyumlu olmayan binalar gibi yeni ihtiyaçlar üzerinden sigortalılarla daha güçlü bir etkileşim kurulmasını istedi.
Riske uygun seçim ve fiyatlamanın sektörün sermaye gücünü destekleyeceğini belirten Ölken, güçlenen sermayeyle şirketlerin üzerlerinde daha fazla risk tutabileceğini ve reasürans bağımlılığını azaltabileceğini söyledi. Büyük katastrofik olaylarda reasüransa başvurulurken daha küçük hasarların sektörün oluşturduğu havuzlar ve kendi sermayesiyle karşılanabilmesinin sürdürülebilirlik açısından önemini vurguladı.
Sigortacılığın başarısının önlenen risklerle de anlatılması gerektiğini ifade eden Ölken, “Ne kadar riski engelledik, ne kadar su basma riskini engelledik, ne kadar yangın riskini engelleyebildik; bunları burada anlatabilirsek o zaman dirençli geleceğe doğru çok daha rahat bakıyor olacağız” dedi.
Dayanıklı şehirlerin oluşturulmasını, tarım ve gıdanın korunmasını, sağlık ve toplumsal dayanıklılığın desteklenmesini, kritik altyapılar ile iş sürekliliğinin güvence altına alınmasını öncelikli alanlar arasında sıralayan Ölken, iklim değişikliğinin sağlık sigortalarını da etkileyeceğini söyledi. Bir altyapı kesintisinin etkisinin olayın yaşandığı yerle sınırlı kalmayacağını belirterek Bursa-İstanbul otoyolundaki olası bir heyelanın İstanbul ekonomisini de etkileyebileceğini örnek gösterdi. Sektörün bu alanlardaki sorumluluğunu “Bizim görevimiz finanse etmek. Biz sigortacıyız sonuçta, dirençliliği finanse ediyoruz” sözleriyle dile getirdi.
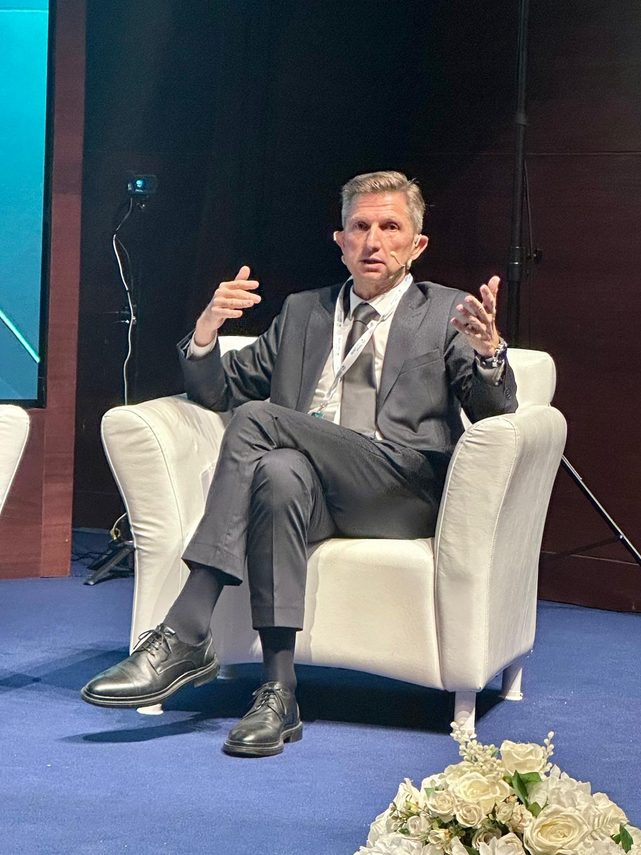
Cem Çolak: “Yatırım kararı almadan önce sigortacıya başvurulmalı”
Marsh Türkiye Yönetim Kurulu Üyesi Cem Çolak, sigortacıların yatırım kararlarının başlangıcından itibaren sürece dâhil edilmesi gerektiğini söyledi. Bir kurumun mimari proje için başvurduğu aşamada sigortacıya da danışmasının fayda sağlayacağını belirten Çolak, özellikle KOBİ’lerin sigorta ve reasürans şirketlerinin sahip olduğu veri birikiminden yeterince haberdar olmadığını ifade etti. Bu bilgilerden yararlanılarak geliştirilen projelerin teminat, limit ve fiyatlama koşullarının yanında hasar süreçlerinde de hız ve kolaylık sağlayabileceğini kaydetti.
Sürdürülebilirlik yatırımlarının sigortacılarla paylaşılmasının da sınırlı kaldığına dikkat çeken Çolak, yapılan iyileştirmelerin risk değerlendirmesine yansıtılabilmesi için iletişimin güçlendirilmesini istedi. Yatırımların sigortacıların risk değerlendirme ölçütleri dikkate alınarak planlanmasının, işletmelerin erişebileceği teminatlar ve fiyatlar açısından daha iyi sonuçlar sağlayabileceğini söyledi.
Organize sanayi bölgelerinde işletmelerin farklı sigorta şirketleri, acenteler ve brokerlerle çalıştığını hatırlatan Çolak, ortak altyapılar için daha sistematik bir yaklaşım geliştirilebileceğini belirtti. OSB yönetimlerinin yatırım kararı aşamasında sigortacıları sürece çağırarak risk modellemelerinden yararlanmasını önerdi.
Sigorta brokerlerinin de risk yönetimi yaklaşımını güçlendirmesi gerektiğini vurgulayan Çolak, kurumsal müşterilerin risklerinin sigortayla transfer edilebilen ve kendi bilançolarında taşımak zorunda kaldıkları bölümleriyle birlikte değerlendirilmesini istedi. Sigortanın prim odaklı bir satın alma işlemi olarak görülmesinin bu yaklaşımı sınırladığını belirterek konunun yönetim kurulu düzeyinde ele alınması gerektiğini söyledi. Şirketlerin kendi risklerini sigortalamak için kurdukları captive yapıların artmasını da bu yöndeki gelişimin bir göstergesi olarak değerlendirdi.
Poliçelerin hasar meydana gelmeden önce okunması gerektiğine dikkat çeken Çolak, değişen muafiyet, limit ve teminatların sigorta şirketlerinin risklere ilişkin verdiği mesajlar olarak değerlendirilmesini istedi. Sigortalıların fiyat kadar teminata erişimi de dikkate alması gerektiğini belirtti. Kaliforniya yangınlarını örnek göstererek önleyici risk yönetimi uygulanmadığında sigorta ve reasürans piyasalarının kendi korunma önlemlerini alacağını, elde bir poliçe bulunmasının tek başına yeterli olmayabileceğini ifade etti.
Risk yönetiminin maliyetine kimin, nasıl katlanacağının ve bu maliyetlerin şirketlerin bilançolarına ve işleyişine nasıl dâhil edileceğinin de değerlendirilmesi gerektiğini söyleyen Çolak, risk azaltıcı yatırımların maliyeti ile satın alınan teminatın doğrudan karşılaştırılmasının süreci tıkayabileceğini kaydetti. Sektörün kullandığı dili sadeleştirmesini ve risk yönetimini müşterilere sürekli anlatmasını istedi.
Sigortacıların müşterilerinin yanında sürecin başından itibaren yer almasının daha verimli adımlar atılmasını sağlayacağını vurgulayan Çolak, günü kurtarmaya yönelik çözümlerin ilerlemeyi sınırladığını söyledi. “Beraberlik bence önemli, kolaborasyon önemli, istişare ve devlet, özel sektör ve bütün paydaşların birbiriyle eşgüdümlü çalışması çok önemli” dedi.
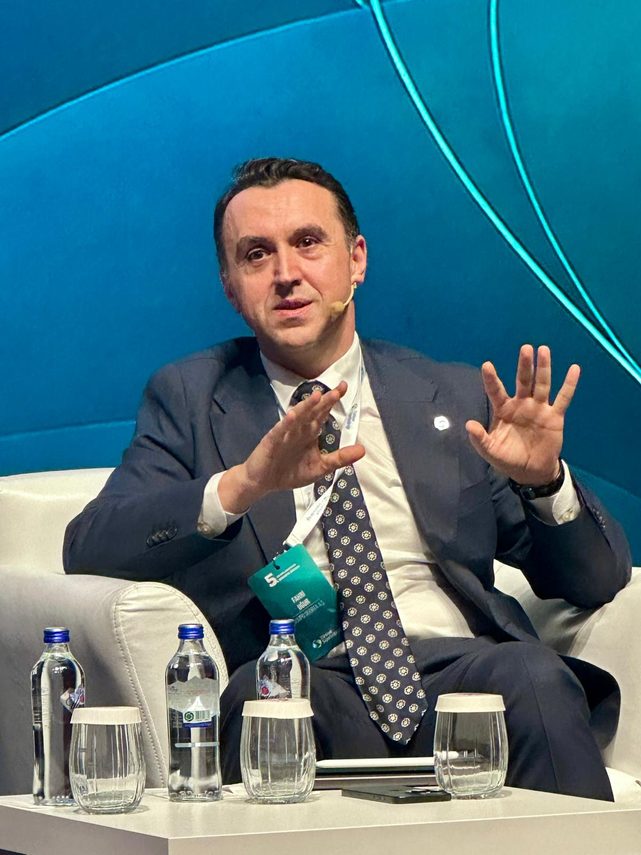
Fahri Uğur: “Daha basitleştirilmiş ürünlere ihtiyacımız var”
Sompo Sigorta CEO’su Fahri Uğur, vatandaşların hangi teminatı satın aldığını ve bu teminatın hangi koşullarda geçerli olduğunu anlayabileceği daha sade sigorta ürünlerine ihtiyaç duyulduğunu söyledi. Sigorta ve finansal okuryazarlığına rağmen kendisinin de KOBİ ve konut poliçelerinin genel ve özel şartlarında anlamakta zorlandığı bölümler bulunduğunu belirten Uğur, bu metinlerin 20-25 sayfaya ulaşabildiğine dikkat çekti.
İklim değişikliği ve afetlerle artan riskler karşısında vatandaşların ve KOBİ’lerin sigorta korumasının genişletilmesi gerektiğini vurgulayan Uğur, ürün, dağıtım kanalı ve hizmet bakımından farklı çözümler geliştirilmesini istedi. Önceden belirlenmiş bir parametrenin gerçekleşmesiyle ödeme yapılan parametrik sigortaların da daha sade ürünler için değerlendirilebilecek seçenekler arasında yer aldığını ifade etti.
Risk yönetiminin yaygınlaştırılmasında teknolojinin önemine değinen Uğur, Sompo Sigorta’nın 13 risk mühendisiyle yılda binden fazla lokasyonda inceleme yaptığını aktardı. Çok sayıda KOBİ’ye ve bireysel sigortalıya ulaşmak için dijital çözümlerden yararlanılması gerektiğini belirtti. Yapay zekâ destekli uygulamalarla sigortalıların risklerini öğrenebileceğini ve kendi risk skorlarını ölçebileceğini söyleyen Uğur, riskini azaltanların daha düşük primlerle veya daha önce sunulamayan teminatlarla ödüllendirilebileceğini kaydetti.
Sigortalı sayısının artmasının havuzu büyüterek ölçek ekonomisi sağlayacağını ve sigortayı daha erişilebilir hâle getirebileceğini ifade eden Uğur, ürünlerin ve teminatların sürekli, anlaşılır biçimde anlatılması gerektiğini vurguladı. Poliçesini hasardan sonra inceleyen sigortalılar yerine risklerini, temel teminatlarını ve ihtiyaçlarını bilen bir sigortalı kitlesinin oluşmasının hem sigortalılık oranlarını hem de dayanıklılığı artıracağını söyledi.
Hasar sonrasındaki onarımın da gelecekteki riskleri azaltması gerektiğine dikkat çeken Uğur, selden zarar gören bir konutun veya işletmenin eski hâline getirilmesinin mevcut riski ortadan kaldırmadığını belirtti. “Öyle bir onarım yapalım ki bir sonraki riske, bir sonraki vurduklarında tekrar düşmeyecek kadar güçlensin” dedi. İngiltere’de sel sonrası dayanıklılığı artıran onarımlar için 10 bin sterlin ek teminat sağlanan uygulamayı örnek göstererek bu tür çözümlerin rekabet ortamında yaygınlaştırılmasının güçlükleri bulunduğunu da kaydetti.
Türkiye’de maden çalışanlarına yönelik ferdi kaza sigortası kapsamında kamu ve sektör iş birliğiyle yürütülen periyodik kontrolleri hatırlatan Uğur, benzer modellerin farklı alanlarda geliştirilebileceğini söyledi. Eksper incelemelerinden elde edilen bilgilerin ilgili kurumlarla paylaşılmasını; iyileştirmelerin sigorta sektörü, kamu ve sivil toplum kuruluşlarının ortak çalışmasıyla desteklenmesini önerdi.
Risk koşulları iyileştiğinde daha önce sunulamayan teminatların sağlanabileceğini veya primlerin düşürülebileceğini belirten Uğur, kamu kurumlarının da ruhsatların devamına ilişkin süreçlerle bu iş birliğine katılabileceğini ifade etti. Bu yaklaşımın iklim değişikliğiyle artan riskler karşısında dayanıklılığı güçlendireceğini söyledi.
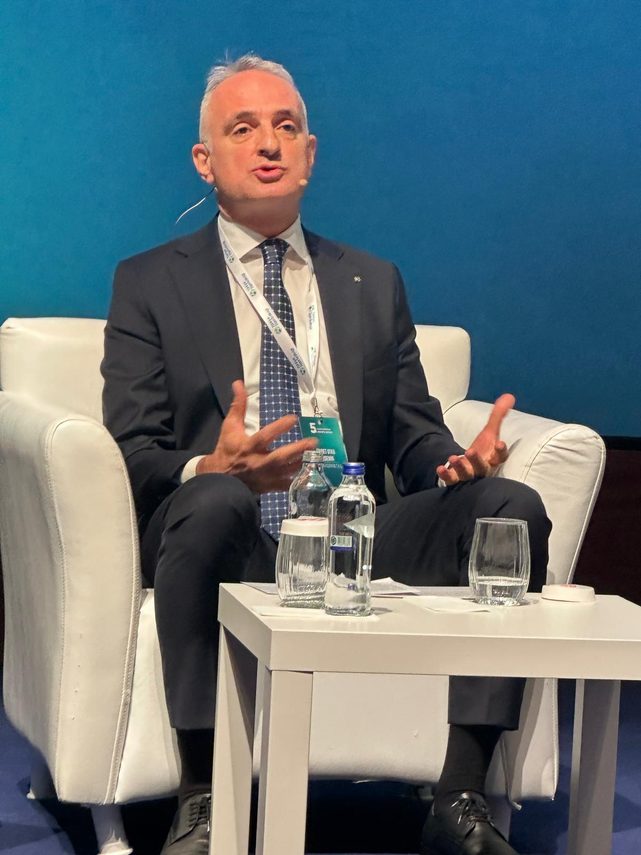
Fikret Utku Özdemir: “Sigortanın önleyici rolünü güçlendirmeliyiz”
Millî Reasürans CEO’su Fikret Utku Özdemir, bedeli ödendiğinde her risk için teminat bulunabileceği algısının bireylerde ve işletmelerde sürdüğünü söyledi. Sigorta profesyonellerinin sigortalanabilirlik riskinin farkında olduğunu, ancak bu farkındalığın toplumun geneline aynı ölçüde yansımadığını belirtti.
Kaliforniya ve Louisiana’da bazı sigorta şirketlerinin belirli alanlarda poliçe düzenlemeyi bıraktığını, Florida’da fiyatların arttığını aktaran Özdemir, ABD genelinde son dört-beş yılda konut sigortası primlerinde yüzde 70’e varan artışlar yaşandığını söyledi. Bazı bölgelerde sel teminatına erişilemediğini veya çok yüksek primlerle erişilebildiğini belirterek sorunun “parasını veririz, alırız” yaklaşımının ötesine geçtiğini vurguladı. Yeni Zelanda ve Avustralya’da da benzer gelişmeler görüldüğünü kaydetti.
Reasürans piyasasındaki mevcut kapasite bolluğunun kalıcılığının belirsiz olduğunu ifade eden Özdemir, alternatif sermayenin fiyatları aşağı çektiğini söyledi. Büyük siber hasarların, sermaye piyasalarındaki sorunların veya ağır afet kayıplarının bu koşulları hızla değiştirebileceğini belirtti. Türkiye piyasasının gelecekte kapasiteye erişebilmesi için güvenilir veri, sağlıklı modelleme, doğru fiyatlama, güçlü sermaye ve düşük kaldıraçla ayrışması gerektiğini vurguladı. Türkiye’yi ve risklerini tanıyan reasürörlerle uzun vadeli ilişkilerin önemine dikkat çekti.
Sigortanın önleyici rolünün seçici iş kabulüyle sınırlı kalamayacağını söyleyen Özdemir, sigortalıların risklerini sigortalanabilir hâle getirecek önlemleri almaya teşvik edilmesi gerektiğini ifade etti. Bozkurt’taki sel felaketini hatırlatarak taşkın alanlarındaki yapılaşmanın, teminat vermeyi reddetmekle çözülemeyecek ortak bir sorun olduğunu belirtti.
Kentlerin afet risklerine göre tasarlanması ve imar izinlerinin bu doğrultuda verilmesi gerektiğini vurgulayan Özdemir, güvenli kentlerin oluşturulmasında kamunun sorumluluğuna dikkat çekti. “Herkesin üstüne düşen bir görev var bu alanda ve üstümüze düşen görevi ancak bir arada yerine getirebilirsek bunu sağlayabiliriz” dedi.