

Sigorta Haftası kapsamında Quick Sigorta’nın ev sahipliğinde düzenlenen “OVP’nin Dayanıklılık Vizyonu: Riskten Dirençliliğe Kentsel Dönüşüm ve Sigorta” başlıklı toplantıda, dönüşümün finansmanında ve hak sahiplerinin korunmasında sigortanın rolü ele alındı. Müteahhit seçiminden projelerin tamamlanmasına kadar uzanan süreçte sigortanın denetim ve güvence işlevi ile dirençli şehirler için bütüncül planlamanın önemi vurgulandı.
SİGORTAMEDYA ÖZEL
15.Sigorta Haftası kapsamında Quick Sigorta’nın ev sahipliğinde, bugün İstanbul’daki Quick Tower’da düzenlenen “OVP’nin Dayanıklılık Vizyonu: Riskten Dirençliliğe Kentsel Dönüşüm ve Sigorta” başlıklı toplantıda kentsel dönüşümün finansmanı, afetlere karşı dirençli şehirler ve sigortacılığın bu süreçteki rolünün ele alındı.
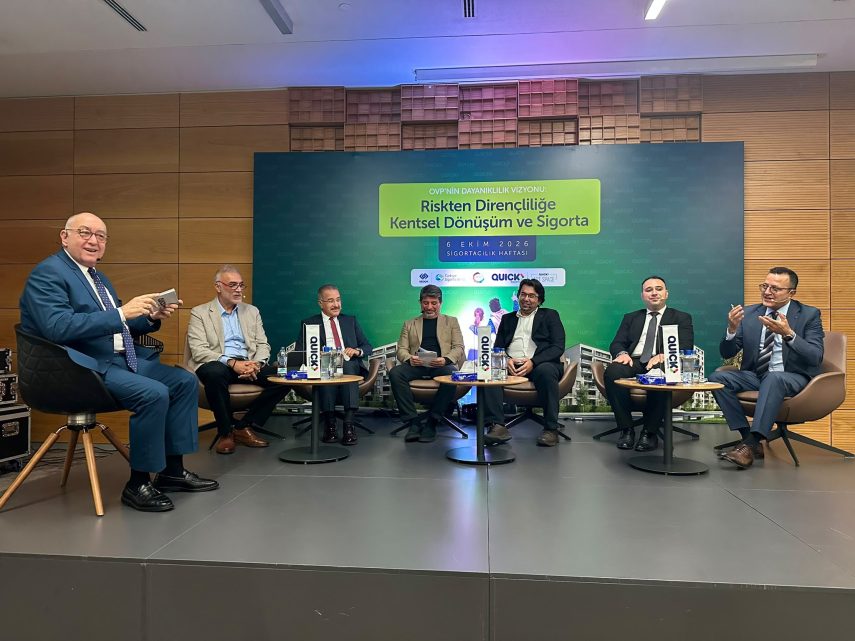
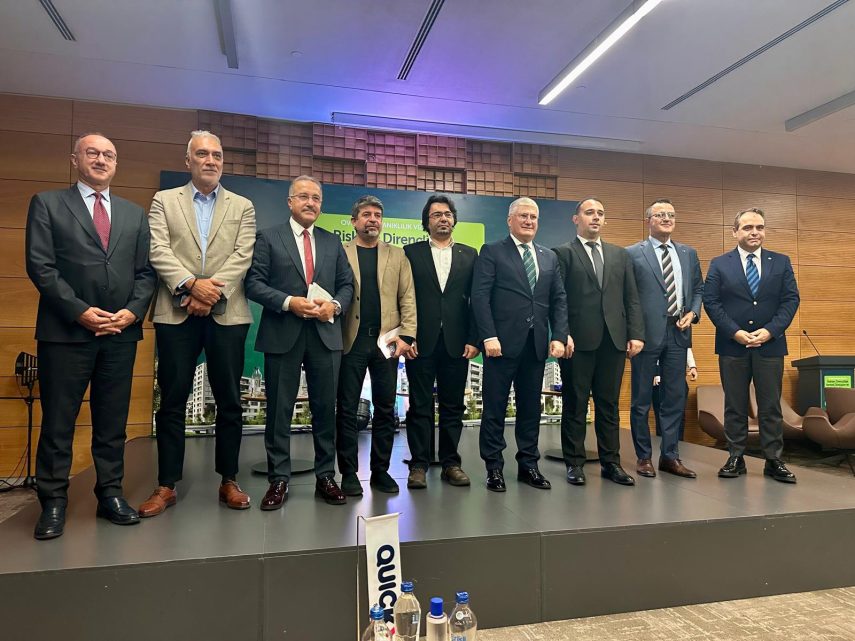
Gazeteci Noyan Doğan’ın moderatörlüğündeki panelde İstanbul Planlama Ajansı Yüksek Şehir Plancısı Özcan Biçer, Kentsel Dönüşüm Uzmanı Dr. Mimar Nihat Şen, İNDER Yönetim Kurulu Üyesi Kemal Sevgili, MUAD Yönetim Kurulu Başkanı Mikail Aydemir, SEDDK Sigorta Uzman Yardımcısı Hasan Mert Tokgöz ve Quick Sigorta Genel Müdür Yardımcısı Soner Tekbaş konuşmacı olarak yer aldı.
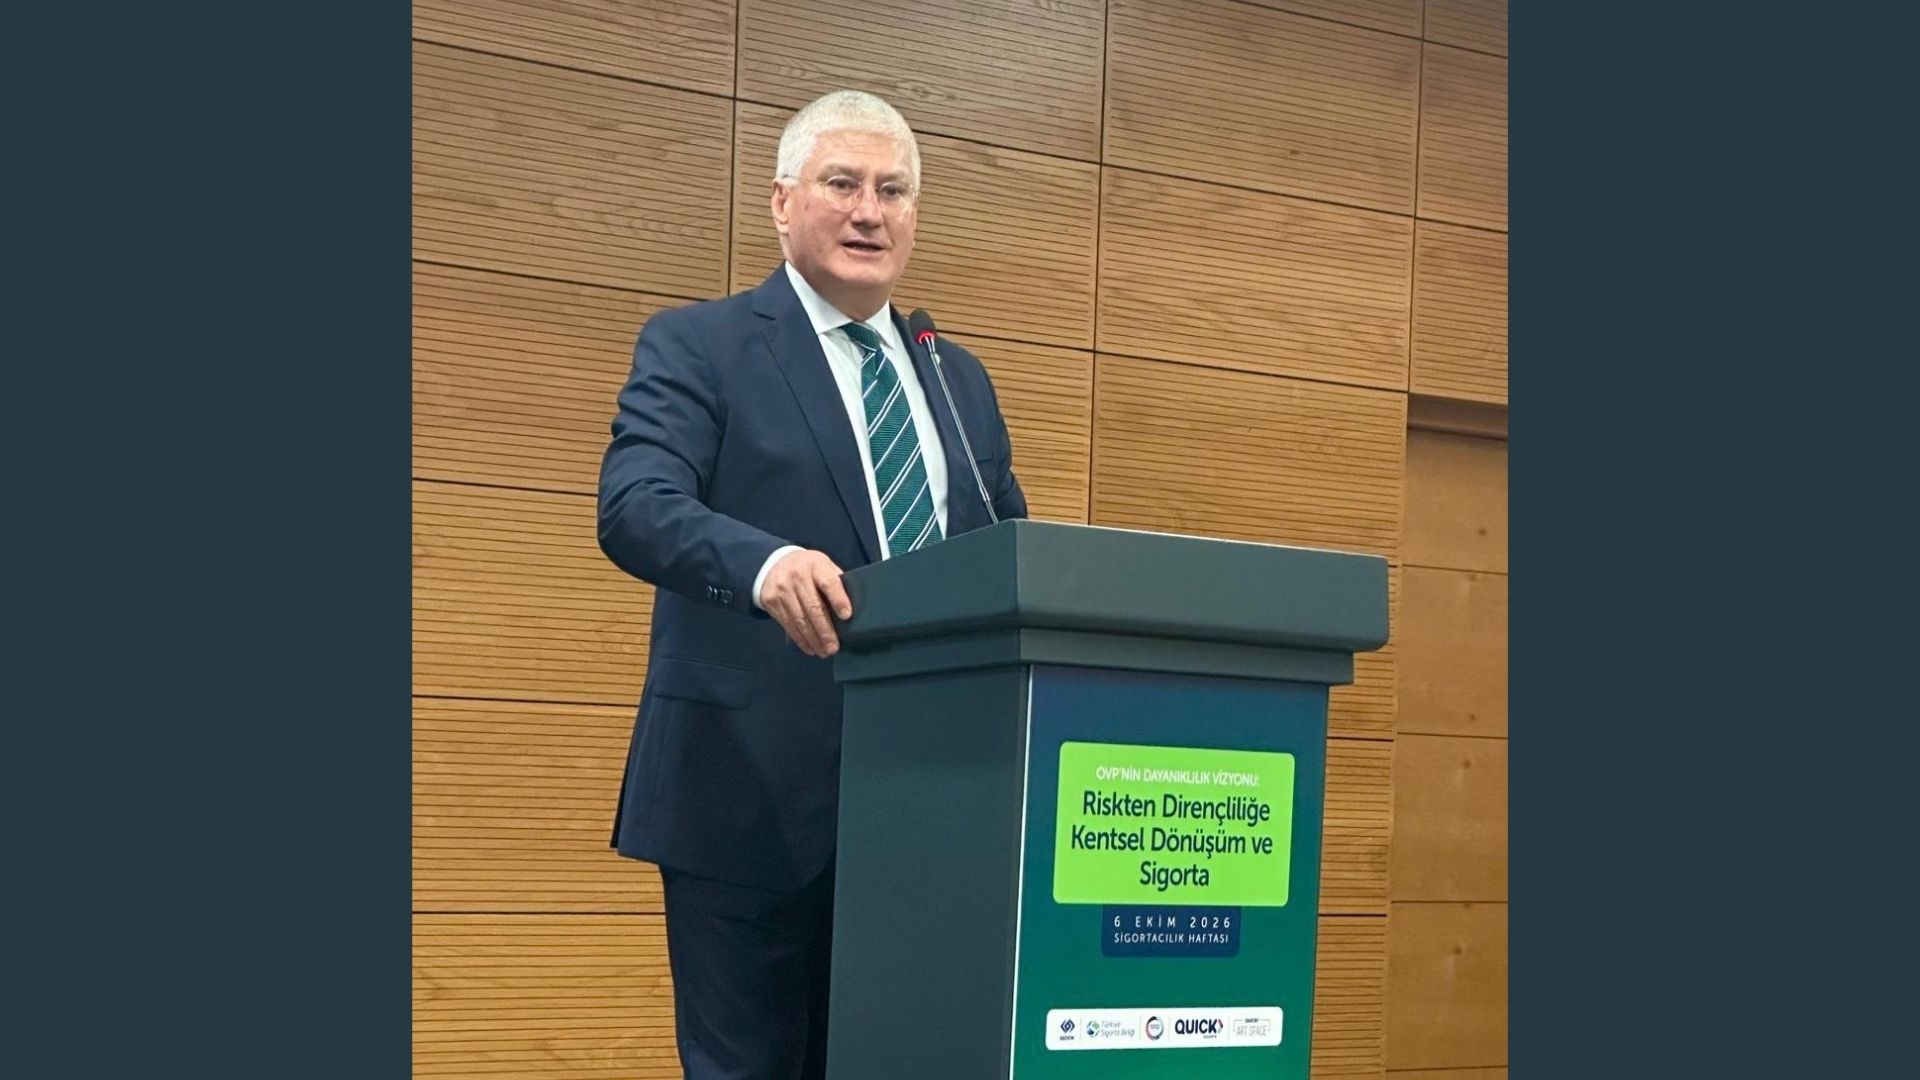
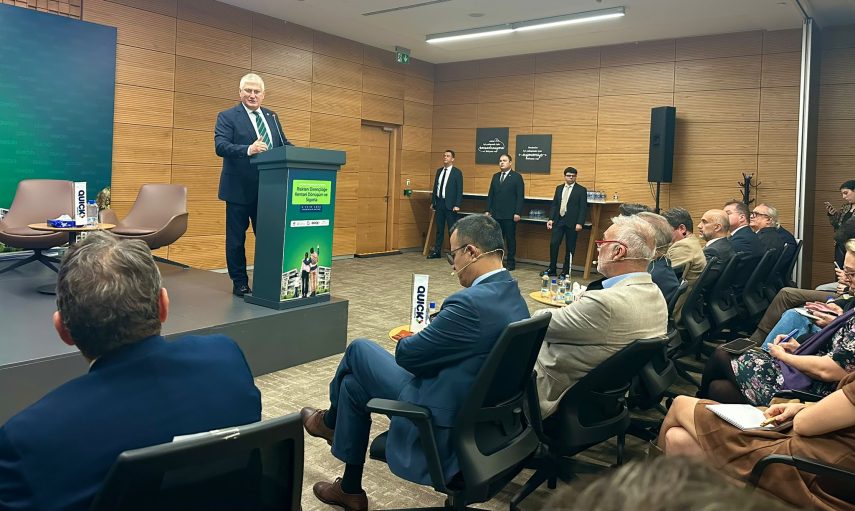
Türkiye Sigorta Birliği (TSB) Başkanı Ahmet Yaşar, toplantının açılışında yaptığı konuşmada, ekonomik dayanıklılığın güçlendirilmesi ve dirençli şehirlerin oluşturulmasında sigortacılığın rolüne dikkat çekti. Bina tamamlama sigortasının yaygınlaşması için vergi ve rekabet koşullarından kaynaklanan engellerin kaldırılması gerektiğini söyledi.
TSB’nin uzun süredir dayanıklılık, kentsel dönüşüm ve dirençli şehirler üzerinde çalıştığını hatırlatan Yaşar, “Dirençli şehirlerin sigortası kentsel dönüşümse, kentsel dönüşümün sigortası da bina tamamlama sigortası” dedi. Toplantıda bu ürünün önündeki engellerin düzenleyici kurum ve ilgili sektörlerin uzmanlarıyla birlikte değerlendirileceğini belirtti.
“Doğmamış bir verginin istisnasını istiyoruz”
Bina tamamlama sigortasında bankalar karşısında karşılaştıkları rekabet koşullarına değinen Yaşar, vergi uygulamalarının ürünün kullanımını zorlaştırdığını söyledi. TSB ve Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumunun (SEDDK) konuya ilişkin çalışmalarını tamamlayarak Hazine ve Maliye Bakanlığına sunduğunu açıkladı.
Teminat sağlanırken ortaya çıkan vergi maliyetinin müteahhitleri başka yöntemlere yönlendirdiğini belirten Yaşar, “Maliyet artışları sebebiyle müteahhitlerin teminat verilirken bu vergiyi ödemek zorunda kalmaları, onların başka alternatifler bulmalarına, başka teminat yöntemleri bulmalarına sebep oluyor. Dolayısıyla vergi doğmuyor. Adı vergi istisnası beklediğimiz şey ama doğmamış bir verginin istisnasını istiyoruz” dedi.
Vergi istisnası talebinin mevcut mali koşullarda farklı değerlendirilebildiğini ifade eden Yaşar, düzenlemenin faaliyet hacmini artırarak yeni vergi gelirleri yaratabileceğini savundu. Artan faaliyetlerin Banka ve Sigorta Muameleleri Vergisi, kurumlar vergisi ve diğer vergi gelirlerine katkı sağlayabileceğini belirterek “Bu yerine geldiğinde biz inanıyoruz ki şimdikinden çok daha fazla vergi doğuracak” dedi.
OVP’de güçlenen sigorta vurgusu
Orta Vadeli Program’ın (OVP) sigortacılığa yaklaşımını değerlendiren Yaşar, önceki programlarda bina tamamlama sigortası, tamamlayıcı emeklilik ve farklı sigorta branşlarının ayrı ayrı sayıldığını hatırlattı. Yeni programda ise “Ekonomik Güvenlik ve Dayanıklılığın Güçlendirilmesi” başlığının bütüncül bir çerçeve sunduğunu söyledi.
Bu değişimin ilk bakışta bazı ürünlerden vazgeçildiği izlenimi yaratabileceğini belirten Yaşar, “Halbuki öyle değil. Planın bütününe baktığımızda, tamamına baktığımızda aslında sigorta vurgusunun bir bütün olarak arttığını görüyoruz” diye konuştu.
“Nüfus 10 Yılı” kapsamında hazırlanan metinlerde de sigortacılığın rolüne işaret eden başlıklar gördüklerini ifade eden Yaşar, politika yapıcılar ve diğer ilgili kesimlerin bu konudaki farkındalığını güçlendirmeye çalıştıklarını belirtti. TSB’nin diğer paydaşlarla yürüttüğü çalışmaların SEDDK’nın liderliğinde sürdüğünü söyledi.
Sigortacılığın diğer sektörlerin faaliyetlerini ve büyük yatırımları mümkün kılan işlevine dikkat çeken Yaşar, bankacılığın finansal sistemden daha büyük pay almasına rağmen sigorta güvencesine ihtiyaç duyduğunu vurguladı. Osmangazi Köprüsü’nü örnek göstererek “Osmangazi Köprüsü yapılıyor, kredilendiriliyor ama buna sigorta yapılmazsa buna kredi verebilecek hiçbir banka yok” dedi. Benzer durumun diğer büyük yatırımlar için de geçerli olduğunu belirtti.
104 milyar dolarlık kaybın 6 milyarı sigortalı
Türkiye’deki koruma açığını 6 Şubat depremleri üzerinden anlatan Yaşar, Cumhurbaşkanı Yardımcısının OVP’ye ilişkin açıklamasında depremlerin ekonomik hasarını 104 milyar dolar olarak aktardığını hatırlattı. 2027’ye kadar bütçelenecek tutarlarla birlikte toplamın 116 milyar dolara ulaşmasının öngörüldüğünü söyledi.
Depremden bu yana yaptıkları değerlendirmelerde aynı büyüklüklere dikkat çektiklerini belirten Yaşar, “Bu rakamların sadece 6 milyar dolarlık kısmı sigortalı demiştik. Maalesef de gerçek bu” dedi.
Ekonomik kaybın sigortayla karşılanan bölümünün yaklaşık yüzde 6 düzeyinde kaldığına işaret eden Yaşar, aynı yıl dünyadaki doğal afet kayıplarının sigortalılık oranının, Türkiye hariç tutulduğunda yaklaşık yüzde 40 olduğunu söyledi. Türkiye’deki kayıpların hesaba katılmasıyla bu oranın yüzde 30’a gerilediğini ifade etti.
“Biz dünya sigortalı hasarın ekonomik hasarı karşılama oranını 10 puan aşağıya çekiyoruz” diyen Yaşar, Türkiye’de sigortayla karşılanan kayıpların payının dünya ortalamasına göre düşük kaldığını vurguladı.
Türkiye’nin deprem riskinin devam ettiğini hatırlatan Yaşar, Marmara’da beklenen depremle birlikte Adana ve Osmaniye çevresindeki son sarsıntılara da değindi. Deprem tehlikesine iklim, finansal, siber ve mobilite kaynaklı yeni risklerin eklendiğini söyledi.
Sel, yer kayması ve yerleşim alanlarına yayılan orman yangınlarının yarattığı tehditlere dikkat çeken Yaşar, “Artık şehir yangınlarına dönüşen orman yangınları ve diğer birtakım riskler giderek artıyor” diye konuştu. Değişen riskler karşısında dayanıklılığın ortak bir öncelik haline geldiğini belirtti.
TSB ve SEDDK’nın koruma açıklarını makro düzeyde kapatmak ve farkındalık oluşturmak için çalıştığını söyleyen Yaşar, Sigorta Haftası’nın bu çabalar açısından önemli bir fırsat sunduğunu ifade etti.
Hafta boyunca iklim risklerinin farklı toplantılarda ele alınacağını belirten Yaşar, 7 Ekim’de Sigorta Tatbikatçıları Derneğinin 18. Uluslararası İstanbul Sigortacılık Konferansı’nın, 8 Ekim’de ise TSB’nin 5. Uluslararası Sigortacılık Zirvesi’nin düzenleneceğini hatırlattı. Kasım ayında Antalya’da yapılacak COP31’de sektörün Sigorta Evi ile temsil edileceğini ve dünya sigorta birlikleriyle temasların sürdüğünü aktardı.
Yaşar, konuşmasının sonunda katılımcıların Sigorta Haftası’nı kutlayarak, bina tamamlama sigortasının önündeki engellerin ele alınacağı toplantının somut sonuçlar üretmesini temenni etti.
Hak sahibine doğrudan güvence
Panelde konuşan SEDDK Sigorta Uzman Yardımcısı Hasan Mert Tokgöz, kentsel dönüşümün uzun bir süreç olarak değerlendirilmesi gerektiğini belirtti. Projenin her aşamasında risklerin ve bu risklerden etkilenen tarafların farklılaştığını söyleyen Tokgöz, yıkımdan yeni yapının teslimine kadar kullanılabilecek sigorta ürünlerini anlattı.
Hak sahibinin evini boşaltmasıyla başlayan süreçte, yıkımla birlikte mevcut yapının Zorunlu Deprem Sigortası teminatının sona erdiğini belirten Tokgöz, yıkım sırasında komşu yapılara, çevreye ve çalışanlara verilebilecek zararların ihtiyari sorumluluk sigortalarıyla güvence altına alınabildiğini söyledi. İnşaat döneminde yapıda oluşabilecek fiziki hasarlar için İnşaat All Risk Sigortası’nın, projenin tamamlanamaması riskine karşı ise Bina Tamamlama Sigortası’nın devreye girdiğini aktardı. Yeni yapının tesliminden sonra da deprem teminatının yeniden sağlanabildiğini belirtti.
Tokgöz, “Sigorta sektörü tarafından kentsel dönüşüm projesinde her aşamada çeşitli ürünler sağlanmakta” diyerek koruma açığının nedenleri arasında ürünlerin büyük ölçüde ihtiyari olmasını ve hak sahiplerinin bina tamamlama sigortasını yeterince tanımamasını gösterdi.
6306 sayılı Kanun kapsamında kullanılabilen banka teminat mektubu ve kefalet senedi gibi alternatiflerin maliyet açısından daha avantajlı bulunabildiğini söyleyen Tokgöz, bina tamamlama sigortasının hak sahiplerine sunduğu korumanın kapsamına da dikkat çekerek “Kefalet senedi veya banka teminat mektubunda yüzde 6’dan yüzde 10’a kadar değişen oranlardayken Bina Tamamlama Sigortası’nda yüzde 100’e kadar çıkıyor. Bina Tamamlama Sigortası her bir hak sahibi adına teminat senedi düzenlediği için doğrudan sigorta şirketine başvurarak haklarını talep edebiliyor” dedi.
Diğer teminat yöntemlerinde lehtarın idare olduğunu belirten Tokgöz, bina tamamlama sigortasında hak sahibinin doğrudan başvuru imkânının önemli bir fark yarattığını ifade etti.
Teslimden sonra güvence boşluğu
Tokgöz, yapının tesliminden sonraki sorumluluklar açısından da bir güvence boşluğu bulunduğunu vurguladı. Borçlar Kanunu ve Yapı Denetim Kanunu’nda sorumlulukların tanımlandığını ancak bunları güvence altına alacak sigorta ürününün bulunmadığını söyledi.
Kentsel dönüşümde koruma açığını azaltmak için bina tamamlama sigortasının reasürans imkânlarının genişletilmesi ve kapasitesinin artırılması gerektiğini belirten Tokgöz, bu adımların projelerin finansmanına da katkı sağlayacağını ifade etti.
Ürünün tanıtımının güçlendirilmesini isteyen Tokgöz, kamu spotları ve reklam çalışmalarının hak sahiplerinin bilgi düzeyini artırabileceğini söyledi. Hak sahiplerinin sigorta güvencesini müteahhit seçiminde bir ölçüt olarak kullanmasının, ürünün yaygınlaşmasını sağlayabileceğini belirterek şu “Hak sahipleri ‘Böyle bir ürün varmış, ben bu ürünle daha fazla koruma altına alınabilirim’ deyip müteahhitlerden ‘Bu ürünü yaparsanız ben sizi tercih ederim’ gibi piyasa temelli olan bir ürüne dönüşmesi, kentsel dönüşüm süreçlerinin daha güvenli bir şekilde tamamlanmasını sağlayabilir” diye konuştu.
Tokgöz, idarelerin, müteahhitlerin ve hak sahiplerinin bilgilendirilmesi amacıyla SEDDK’nın internet sitesinde Bina Tamamlama Sigortası Bilgilendirme Rehberi’nin bulunduğunu da hatırlattı.
“Doğru müteahhidi seçene kadar bekliyoruz”
Quick Sigorta Genel Müdür Yardımcısı Soner Tekbaş ise bina tamamlama sigortasında sözleşme, finansal yeterlilik ve teknik uygunluğu birlikte değerlendirdiklerini söyledi. Süreci hak sahiplerinin ihtiyaçlarından hareketle kurguladıklarını belirten Tekbaş, “Biz yola çıkarken, ‘Ayşe teyzenin, Ali amcanın neye ihtiyacı var?’ diye düşündük” dedi.
İlk aşamada kat karşılığı yapı sözleşmesinin hak sahiplerini güvence altına alıp almadığını incelediklerini anlatan Tekbaş, hukuk ekibinin düzenlediği çalıştaylarla sigorta maddelerinin sözleşmelere dahil edilmesi ve tarafların uygun bir zeminde buluşturulması için çalıştığını aktardı.
Ardından müteahhidin finansal durumunu ve projenin teknik özelliklerini değerlendirdiklerini belirten Tekbaş, bu incelemelerde “Müteahhidin uygulayacağı projenin ayakları yere basıyor mu? Bittiğinde müteahhit kâr edebilir mi? Bu proje gerçekten kentsel dönüşüme uygun mu?” gibi sorulara yanıt aradıklarını söyledi.
Denetimin poliçe düzenlenmesiyle sona ermediğini vurgulayan Tekbaş, iskân alınana kadar projeyi yerinde takip ettiklerini söyledi. Bu süreçte müteahhidin iş takvimine uyumunun ve ruhsata aykırı uygulama yapıp yapmadığının denetlendiğini belirtti.
Doğru müteahhit seçiminin belirleyici olduğunu ifade eden Tekbaş, değerlendirmeler sonucunda uygun bulmadıkları müteahhitlerin yerine hak sahiplerinin başka bir firma seçmesi gerektiğini kaydetti. Kadıköy’de dokuz, Bakırköy’de sekiz kez müteahhit değiştirilen projeler bulunduğunu aktararak “Doğru müteahhidi seçene kadar bekliyoruz. Bulduğumuz zaman da bina tamamlama sigortası yapıyoruz” diye konuştu.
“İşini iyi yapabilen kalsın”
Ayrıntılı incelemelerin hasar riskini azaltmadaki rolüne dikkat çeken Tekbaş, buna rağmen ekonomik koşulların, müteahhidin finansal yapısındaki değişimlerin veya demir ve beton fiyatlarındaki beklenmedik artışların hasara yol açabileceğini belirtti.
Yaklaşımlarında koruyucu ve önleyici sigortacılığın öne çıktığını söyleyen Tekbaş, amaçlarının yeterli koşulları sağlayan müteahhitlerle projelerin ilerlemesine katkıda bulunmak olduğunu ifade etti. “İşini iyi yapamayan elensin, işini iyi yapabilen kalsın istiyoruz” dedi.
Bina yenilemenin ötesinde dönüşüm
Panelde, İstanbul’daki risklerin farklı boyutlarıyla değerlendirilmesi ve kentsel dönüşümün bütüncül bir planlama anlayışıyla yürütülmesi gerektiği vurgulandı. Paylaşılan risk çalışmasının yapısal tehlikelerin yanında taşkın, iklim kaynaklı olaylar ve parlayıcı-patlayıcı maddeler gibi insan faaliyetlerinden doğan riskleri de kapsadığı belirtildi. Oluşturulan veri tabanının kamu tarafından paylaşıma sunulduğu aktarıldı.
Panelistler, kentsel dönüşümün eski binanın yerine yeni bir bina yapılmasına indirgenmesini eleştirdi. Sürecin mülkiyet, hukuk, finansman, mimari, şehir planlaması ve kamu yönetimini ortak bir hedef doğrultusunda buluşturması gerektiğine dikkat çekildi. Müteahhit seçiminde kat karşılığı paylaşım oranlarının belirleyici olmasının, dönüşümün can ve mal güvenliği boyutunu geri plana itebildiği ifade edildi.
Kentsel dönüşümün siyaset üstü ele alınması gerektiğinin vurgulandığı bölümde, yerel yönetimlerin seçim kaygısından bağımsız hareket etmesi çağrısı yapıldı. Merkezi yönetimden kaynak beklemekle sınırlı bir yaklaşım yerine, yerel idarelerin kendi sorumluluk alanlarında harekete geçmesi ve vatandaşın can ve mal güvenliğini önceleyen bütüncül planlamayı benimsemesi gerektiği belirtildi.

