
Türkiye, çok yakında ‘Zorunlu Afet Sigortası’ (ZAS) ile tanışacak. ZAS, deprem dışında, sel ve diğer doğal afetler için de teminat verecek. Hayata geçmesi halinde geçtiğimiz ay İstanbul ve 4 ilde yaşanan sel felaketi gibi felaketlerde hasarın büyük bölümünü artık Doğal Afet Sigortaları Kurumu (DASK) ödeyecek.
ALP SÜER/SİGORTAMEDYA ÖZEL
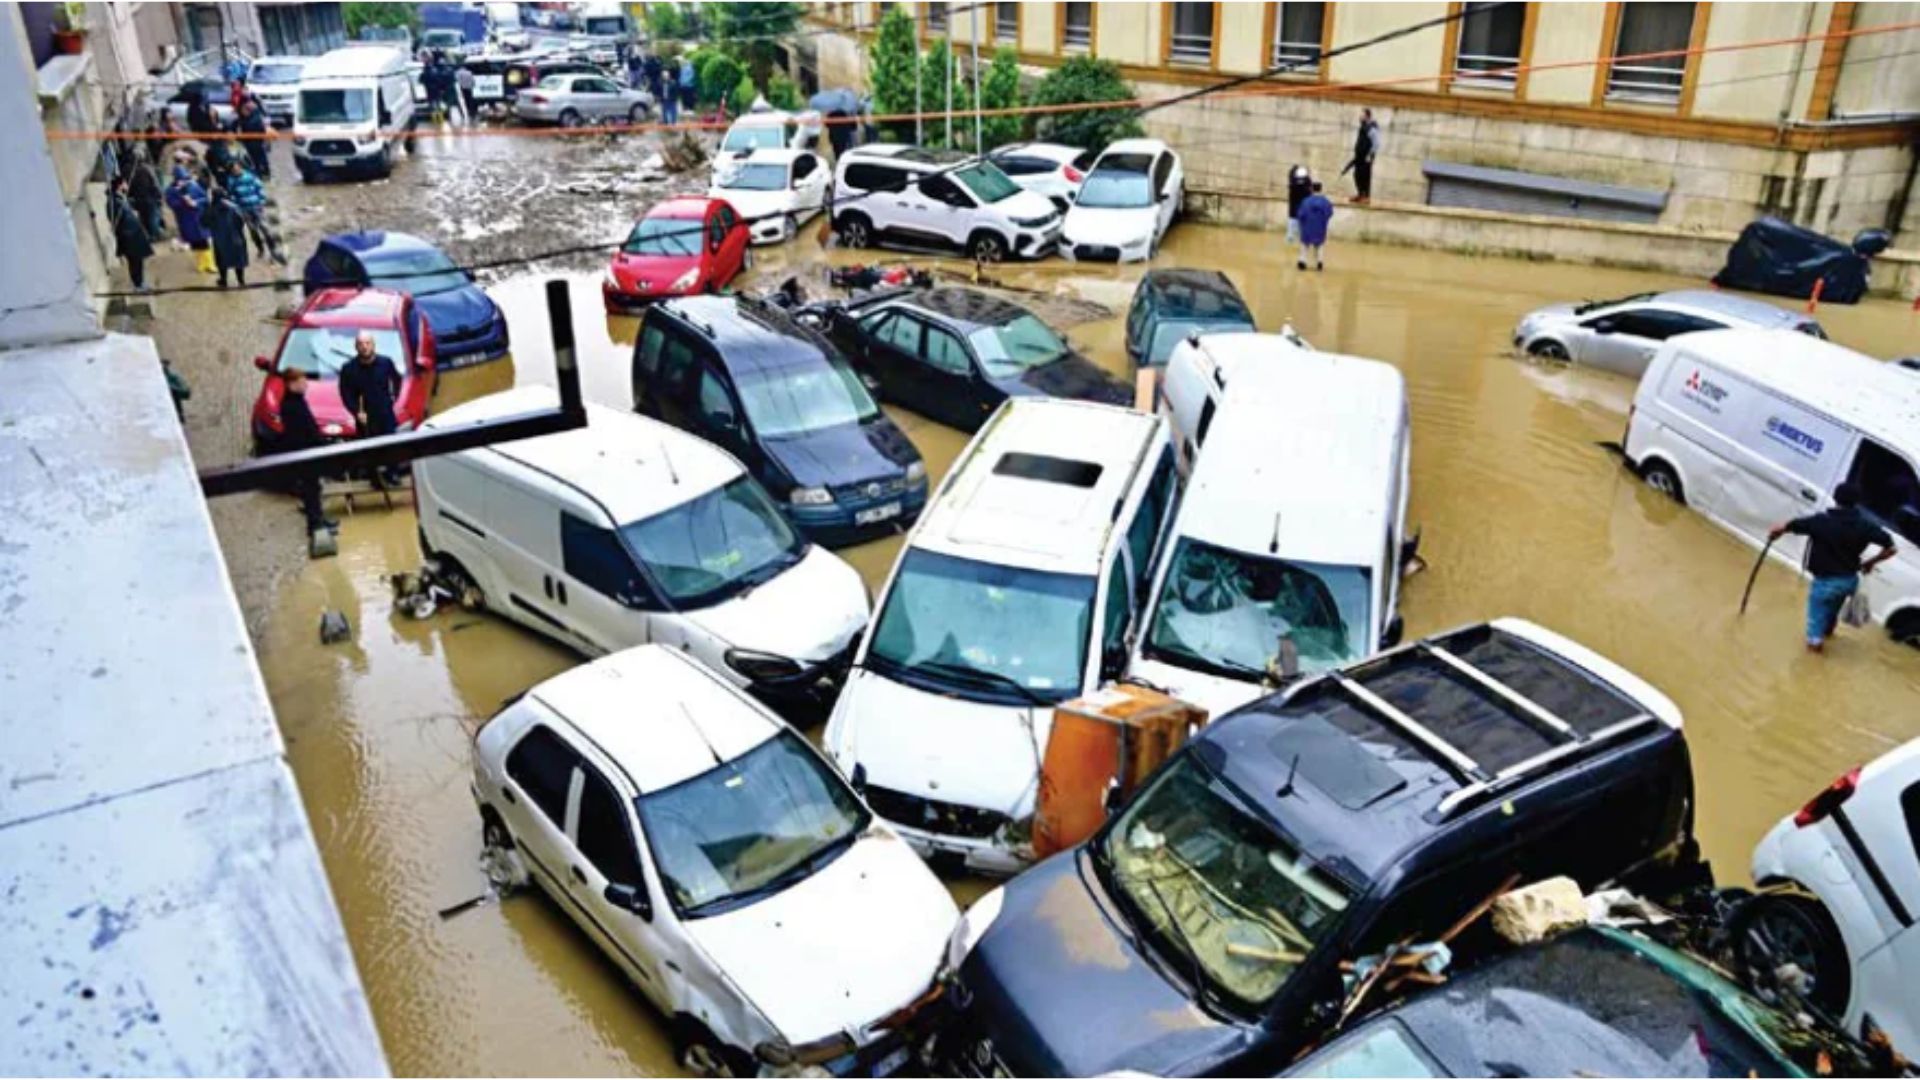
İstanbul’la başta olmak üzere 5 ilimiz, geçtiğimiz ay üzücü bir sel felaketi yaşadı. 14-15 Ekim’de yaşanan felaketin yarattığı manzara geçmiş yıllardaki ile benzer. Bodrum katlarında yaşayanlar yanında, iş yerlerini su basan insanların çaresizliği, sele kapılıp hayatlarını kaybeden insanlar, su içinde yüzen ve büyük hasar gören araçlar, özellikle Sarıyer-Ayazağa semtinin içler açısı hali…Tüm bunlar bazı bölgelerde 200 kg’ı da aşan metrekareye düşen muazzam yağış miktarının sonucu…Yaşadığımız her sel felaketinden sonra, “Umarız bir daha tekrarlanmaz” diyoruz, hep birlikte. Ancak, geçtiğimiz ay 15’inci Sigorta Haftası kapsamımda düzenlenen 5. Uluslararası Sigorta Zirvesi’ne katılan uzmanların ve tüm hafta boyunca sektör paydaşlarının da vurguladığı gibi sel ve benzeri iklim krizi kaynaklı doğa olayları devam edecek. Tabii ki sigortacıların her fırsatta dile getirdikleri risklere karşı önlem almak; afetlere hazırlıklı olmak da şart. Risklere karşı tedbirli olmak konusunda da evimizi yenilemek gibi bireysel olarak yapabileceğimiz şeyler dışında ‘sigorta’ yaptırmak da büyük önem taşıyor. Çok yakın bir gelecekte de tüm Türkiye, ‘Zorunlu Afet Sigortası’ (ZAS) ile tanışacak. Böylece, deprem ve diğer doğal afetler dışında sel de ZAS’ın kapsamında olacak. Hayata geçmesi halinde geçtiğimiz ay İstanbul ve 4 ilde yaşanan sel felaketi gibi felaketlerde hasarın büyük bölümünü artık Doğal Afet Sigortaları Kurumu (DASK) ödeyecek.
ZAS yürürlüğe girse de şirketlerin ‘sel teminatı’ önemli
Yürürlüğe girmesi halinde; ZDS’i olup da ZAS’a geçiş yapan bazı sigortalılar, “ ZAS’la birlikte sel teminatı da aldım. Sigorta şirketlerinin düzenlediği konut poliçelerinde artık sel teminatı almama gerek yok” diyebilir. Bununla birlikte uzmanlar, ZAS döneminde de konut ve iş yeri poliçelerinde sel teminatının önemini vurguluyor. Öncelikle, ‘ihtiyari sel teminatı’ yanında, konutların içindeki kıymetli eşyaları da sele karşı güvence altına almak büyük önem taşıyor. Ayrıca, büyük bir olasılıkla ZDS’de olduğu gibi ZAS’da da ticari işletmeler teminat kapsamı dışında olacak. Ticari işletmeler için de işyeri ve KOBİ paket sigortalarında sel teminatı büyük önem taşıyacak. Bir de küçük bir parantez açıp önemli bir husus vurgularsak; sigorta şirketleri mevcut durumda poliçelerde sele karşı belli bir muafiyet uyguluyor, belli blr tutarın üzerinde kalan hasarı (sel kaynaklı) ödüyor; altında kalanı ödemiyor. Buna karşın, ZAS ile birlikte havuzun büyüyeceği için muafiyet oranlarının da düşebileceği kaydediliyor.
ZAS son OVP’de de yer aldı
Seli de teminat altına alacak Zorunlu Afet Sigortası (ZAS) ile ilgili Türkiye Sigorta Birliği (TSB) ve Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) hazırlıklarını tamamladı. ZAS, 2026-2029 yıllarını kapsayan yeni Orta Vadeli Program’da da (OVP) yer aldı. Hâttâ, sigorta sektörü temsilcileri, ZAS’ın bu ay Antalya’da gerçekleşecek COP 31 Zirvesi’ne (Birleşmiş Milletler İklim Değişikliği Konferanslarının Zirvesi) yetiştirilmesini bekliyordu. Hayatımız Sigortalı dergisinin bu ayki tamamladığımız ekim ayının son günlerinde de umutlar devam ediyordu. Sektör, uzun bir süredir Meclis’in de gündemimde olan ZAS’ın bir an önce yasalaşması ve 2027 yılında yürürlüğe girmesini bekliyor.
DASK Genel Sekreteri Balkır Demirkan; ‘ZAS, sigorta sektörün gelişimi açısından önemli bir fırsat‘
DASK Genel Sekreteri Balkır Demirkan, Zorunlu Afet Sigortas’nın (ZAS), Türkiye sigorta sektörüme sağlayacağı katkılar konusunda şunları söylüyor: “Türkiye, deprem başta olmak üzere sel, fırtına, heyelan ve farklı doğal afet riskleriyle karşı karşıya. İklim değişikliğinin etkisiyle bazı doğal afetlerin sıklığı ve şiddeti artmakta, bu olayların yol açtığı ekonomik kayıplar büyümektedir. Bu durum, doğal afetlere karşı finansal korumanın daha geniş kesimlere ulaştırılmasını önemli hale getiriyor. Zorunlu Afet Sigortası, sadece mevcut Zorunlu Deprem Sigortası’nın kapsamını genişleten bir düzenleme değil, Türk sigorta sektörünün gelişimi açısından da önemli bir fırsat olarak değerlendiriliyor. ZAS’ın sigorta bilincinin yaygınlaşması, daha iyi risk dağılımına imkân sağlaması, sigortalılık oranlarının artırılması ve sektörün sürdürülebilir büyümesine katkı sunması bekleniyor. ZAS, vatandaşlar açısından daha kapsamlı bir finansal güvence, sigorta şirketleri ve acente açısından ise yeni müşterilere erişim ve büyüme fırsatı sunuyor. ZAS’ın sektöre katkısı yalnızca poliçe üretimi ve ticari büyümeyle sınırlı da değil. Sigorta korumasının daha geniş bir tabana yayılması, risk dağılımı ve doğal afetlerden kaynaklanan ekonomik risklerin paylaşılmasını da destekleyecek. Bunun yanında farklı risk gruplarına ilişkin veri ve deneyim birikiminin artması da sigorta sektörünün risk değerlendirme ve yönetim kapasitesinin gelişmesine katkı sağlayacak.”
Hepiyi Sigorta Genel Müdürü Şenol Ortaç; ‘ZAS’da da primler makul olmalı‘
Önümüzdeki dönemde yürürlüğe girmesi beklenen Zorunlu Afet Sigortası (ZAS) ve sel teminatı hakkında düşüncelerini bildiren Hepiyi Sigorta Genel Müdürü Şenol Ortaç, şunları söyledi: “ZAS, deprem dışında sel ve diğer afetler için teminat verse de sigorta şirketleri sel özelinde, sigortalılara ihtiyari sel teminatı, selden etkilenecek konuttaki kıymetli eşyalara yönelik güvence, özellikle de ZAS kapsamında olmayan ticari işletmelere yönelik sel teminatı verebilir. Vatandaşlar içim temel sorun, ZAS’ta primlerin Zorunlu Deprem Sigortası’na göre yükselecek olması. Bu da gelir düzeyi düşük bireylerin ZAS yaptırmasını zorlaştırabilir. Bu nedenle ZAS’da da primler makul olmalı. Yoksa o meşhur ifade ile “Dimyata pirince giderken evdeki bulgurdan olmayalım!”
Zorunlu Deprem Sigortası ile ZAS arasındaki fark nedir?
Zorunlu Deprem Sigortası (ZDS-DASK) sigorta yaptıranlara sadece ‘deprem teminatı’ sunuyor. Zorunlu Afet Sigortası’nda (ZAS) ise ZAS’daki teminat kapsamı genişletilecek. ZAS, deprem teminatına ek olarak yanardağ püskürmesi, sel veya taşkın niteliğindeki su baskını, heyelan, fırtına, dolu, çığ ve orman yangını risklerini de kapsayacak. Ayrıca, ZDS kapsamına girmeyen köy yerleşik alanları ve mezralar da kapsama dâhil edilecek. Böylece sigorta korumasının coğrafi kapsamı genişletilecek. ZAS poliçesindeki teminatlar seçimlik olmayacak, tüm teminatlar otomatik olarak verilecek.
ZAS, Sektöre hangi faydaları sağlayacak?
- Sigorta bilincinin artmasına katkıda bulunacak.
- Daha iyi risk dağılımına imkân sağlayacak.
- Sigortalılık oranlarını artıracak.
- Sektörün sürdürülebilir büyümesine katkı sunacak.
Selden etkilenen 5 ilde yaklaşıl 15 Milyar TL hasar bekleniyor
14-15 Ekim’deki sel felaketinden etkilenen İstanbul ve diğer 4 ilde (Sakarya, Kocaeli, Yalova ve Bursa) yaralar sarılmaya ve sigortalı hasarlar da ödenmeye başladı. Türkiye Sigorta Birliği’nden (TSB) aldığımız bilgilere göre, bu satırları yazdığımız ekim ayının 27’si itibarıyla sigorta şirketlerinin sel felaketinden sonra ödediği hasar yaklaşık 600 milyon TL’ye ulaştı. Bununla birlikte ‘muallak hasarlar’ da dahil edildiğinde sektörüm 12 milyar TL düzeyinde bir hasar ödeyeceği kaydediliyor. Ancak, bazı uzmanlar bu hasarın yaklaşık 15 milyar TL’ye ulaşabileceğini ileri sürüyor. 15 milyar TL, az buz bir rakam değil. Ancak, sigorta sektörünün sermaye büyüklüğü ve reasürans korumaları da dikkate alındığında sektörün bu felaketin altından rahatlıkla kalkacağı söylenebilir.
ZAS yürürlükte olsaydı hasarın yüzde kaçını DASK karşılardı?
14-15 Ekim’de İstanbul başta olmak üzere 5 ilimizde yaşanan sel felaketin ardından şöyle bir soru da akıllara gelebilir: “Eğer ZAS yürürlüğe daha önce girmiş olsaydı, sigortalı hasarın yüzde kaçını DASK karşılardı? Bu soruyu sigortacılara da sordum. Sigortacılar bu konuda veri eksikliğinden yakındılar. Bununla birlikte güvenilir bir kaynak, bu oranın kabaca yüzde 75 olabileceğini ileri sürdü. Bir başka deyişle sigortalı hasarın yüzde 75’ini DASK karşılar, geri kalan yüzde 25’i ise sigorta şirketlerinin üzerinde kalırdı.
“ZDS poliçem var; ZDS yürürlüğe girerse ne yapacağım?”
Zorunlu Deprem Sigortası (ZDS) poliçeleri olan vatandaşların sıkça sorduğu bir soru da ““ZDS poliçem var; ZDS yürürlüğe girerse ne yapacağım?” sorusu. DASK’tan aldığımız bilgilere göre, ZDS’si yürürlükte olan sigortalılar açısından, poliçe vadesi devam ederken ZAS’ın yürürlüğe girmesi durumunda otomatik bir dönüşüm uygulanmayacak. Devam eden ZDS poliçeleri, talep edilmesi halinde vade bitimine kadar ZDS poliçesi olarak geçerliliğini sürdürecek. ZAS’a geçmek isteyen sigortalılar için ise aynı adres kodu ve aynı T.C. kimlik numarası ile yeni bir ZAS poliçesi düzenlenecek. Poliçe düzenlenmesi sırasında sistemde aynı adres kodu ve T.C. kimlik numarası için yürürlükte bir ZDS poliçesi bulunması halinde, ZAS poliçesine yenileme indirimi uygulanacak. Diğer bir deyişle, ZDS poliçesi ilk yılı içinde olsa dahi, ZAS poliçesi düzenlenirken geçişe özel olarak yenileme indirimi verilecek. ZAS poliçesinin düzenlenmesinin ardından mevcut ZDS poliçesi kısmi olarak iptal edilebilecek. ZAS modelinde yenilemelerde de yüzde 20 indirim korunacak. ZAS’ın yürürlüğe girmesiyle birlikte deprem dışındaki afetler bakımından bina teminatına ilave olarak Acil İhtiyaç Teminatı da sağlanacak. Bu teminat, sigortalı konutta ikamet eden kişilere afet sonrasında temel ve zaruri ihtiyaçlarını karşılamak üzere verilecek.